CASAFARI X Gonçalo N. Rodrigues – Lògica, desafiaments i passió pel mercat immobiliari
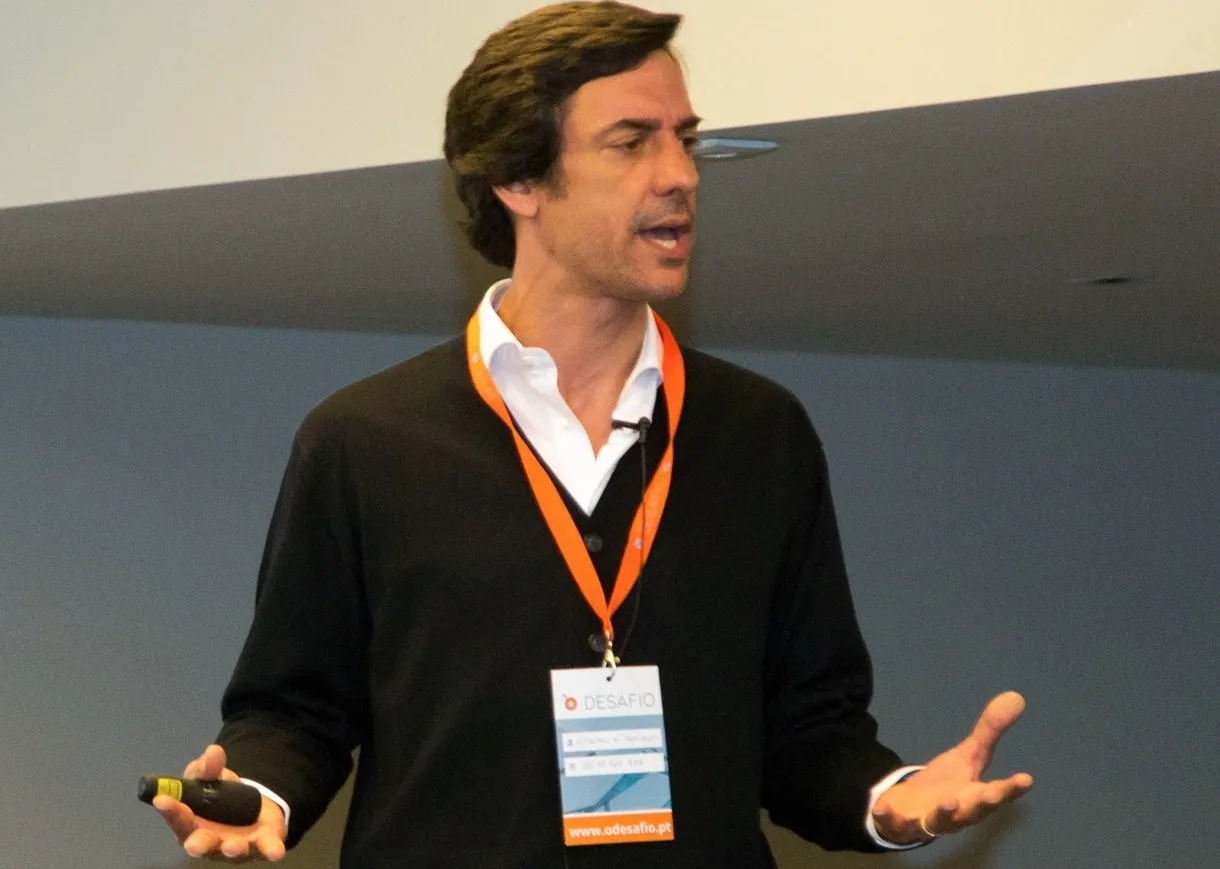
Gonçalo Nascimento Rodrigues és consultor, formador i autor centrat en Property Finance. Què fa exactament un assessor financer immobiliari? Com es mesura la demanda local? I què significa una bombolla immobiliària?
L’autor d’“Out of the Box” ofereix una veritable lliçó magistral en aquesta conversa amb CASAFARI.
Prepara’t per a aquest viatge pel mercat immobiliari des d’una perspectiva financera.
Què fa un assessor financer immobiliari? Com és el seu dia a dia?
La meva funció és ajudar els compradors i inversors a prendre decisions. Puc limitar-me a redactar un informe de valoració, per exemple. Soc un pèrit valorador expert, registrat a la CMVM (Comissió del Mercat de Valors de Portugal), i bàsicament faig valoracions d’immobles d’inversió.
Pot ser necessari fer un estudi de mercat, estimar la rendibilitat d’una inversió o determinar el valor d’adquisició ajustat d’un immoble. També pot caldre anar al mercat i ser més pràctic, assumint mandats d’inversors per comprar propietats i gestionant tot el procés de cerca i adquisició.
Tanmateix, sempre he tingut la sensació que el nostre mercat tenia grans carències. Per això, fa anys vaig començar a dissenyar i estructurar programes de formació específics en aquesta lògica d’inversió i finançament immobiliari. Bàsicament, per simplificar el llenguatge i desmitificar el mercat immobiliari.
A més de tot això, soc coordinador d’un curs de postgrau a l’ISCTE (Institut Universitari de Lisboa) i imparteixo una assignatura sobre anàlisi d’inversions.
Com es pot capacitar el client final pel que fa a l’educació immobiliària?
Quan es parla d’un inversor o d’un comprador, els principis són completament diferents. Soc una persona molt racional, però soc conscient que la presa de decisions a l’hora de triar un habitatge és fonamentalment emocional.
La decisió entre comprar o llogar, des de la perspectiva de la tria de la llar, ha d’estar ancorada en un marc temporal. Normalment s’ha de comprar una casa quan ja es disposa d’una certa estabilitat familiar i professional (com un contracte indefinit, un altre fill en camí…), altrament sempre convé optar pel lloguer.
La decisió de compra ha d’estar intrínsecament vinculada a un període d’estabilitat més llarg, ja que se sap que a mitjà i llarg termini els immobles sempre tendeixen a revalorar-se.
L’educació passa per explicar les diferències entre comprar i llogar, que no són només financeres. Com que la gent sol mirar exclusivament la quota hipotecària i el preu del lloguer, i la quota és més baixa, tothom diu que és una evidència; però la qüestió no es limita a això, o almenys no s’hi hauria de limitar.
Quines preguntes cal fer-se per activar la part racional en una decisió tan carregada d’emoció?
Les preguntes tenen molt a veure amb això: l’estabilitat, quant de temps s’utilitzarà l’immoble, on es treballa, la tria de l’escola dels fills, la qualitat de vida que es guanya (o es perd) en triar una ubicació o un tipus d’immoble determinat. I, per descomptat, allò que més agrada o afavoreix cadascú en una propietat.
Tothom tendeix a centrar-se en les característiques de l’oferta i els comparables, però el que realment mou els mercats immobiliaris i condiciona la formació de cicles no és l’oferta, sinó la demanda. L’oferta és reactiva. Cal conèixer bé la demanda per tenir indicacions sobre quina oferta cal plantejar o desenvolupar. Com que la demanda és molt emocional, de vegades és difícil tipificar l’oferta.
Durant la pandèmia, la gent va buscar espais oberts, balcons, ubicacions més allunyades dels centres urbans. Què fa el costat de l’oferta? Intenta reaccionar i posar el producte a disposició, però cal temps per fer-ho. I per això encara vivim en un cicle amb un desfasament molt gran entre la demanda i l’oferta. Perquè l’oferta s’havia preparat per a la tipificació de la demanda precovid als centres urbans, amb apartaments petits. La demanda s’ha de mesurar, però l’oferta és més fàcil de mesurar que la demanda.
I com es mesura la demanda local?
Només hi ha una manera: qui pensi que pot treballar en el mercat immobiliari davant d’un ordinador mirant estadístiques i bases de dades s’equivoca de ple. El sector immobiliari és carrer, és una activitat de relació que es materialitza en una transacció. I aquesta, com que té característiques tan microlocals, no dona cap altra opció que estar a peu de carrer.
Això implica interactuar amb tot un ecosistema que envolta els béns immobles: comerç, serveis, equipaments, accessibilitat… perquè això és el que busca el comprador final. Les estadístiques mostren tendències, sobretot a escala macro o fins i tot de localitat, i permeten llegir el mercat, però no permeten prendre decisions d’inversió concretes.
Es pot parlar d’un “mercat nacional”?
Qui treballa en el sector immobiliari sap perfectament que és molt microlocal. El problema és que no hi ha prou estadístiques en quantitat i qualitat per poder caracteritzar el mercat local de la mateixa manera que el mercat nacional.
Si es donen xifres i dades d’un municipi, es fa des d’una perspectiva macro. Però això passa perquè no hi ha dades a escala de barri i de carrer. Val la pena recordar que el mercat immobiliari a Portugal és petit: només es venen uns 180.000 immobles a l’any. L’àrea metropolitana de Lisboa i Porto sumen al voltant del 60% del mercat.
Quines diferències significatives cal destacar després de la pandèmia, més enllà del mercat residencial?
Crec que es pot produir un canvi de paradigma a escala mundial en la presa de decisions d’inversió. Històricament, els inversors buscaven oficines i locals comercials. Fins fa poc, l’habitatge era un segment alternatiu; avui és una prioritat.
No és només Portugal qui pateix una creixent inaccessibilitat a l’habitatge. Si per a un ciutadà portuguès és difícil comprar una casa, ho és encara més per a un irlandès o un alemany, per exemple. Això s’explica pel fet de considerar els actius residencials com un actiu d’inversió.
Què significa una bombolla immobiliària i en quin estat es troba Europa?
Aquest és un tema que analitzen diversos organismes, com l’FMI o el Banc Central Europeu, però no n’hi ha prou que els preus pugin molt per afirmar que el mercat està en bombolla. Cal que es compleixin tres condicions.
En primer lloc, hi ha d’haver un fort augment dels preus de l’habitatge durant un període determinat. Després, hi ha d’haver una dinàmica territorial prou àmplia i significativa per caracteritzar una bombolla immobiliària. Lisboa i Porto poden tenir una bombolla immobiliària per la pujada de preus, però no es pot generalitzar a tot el territori.
Finalment, ha de quedar clar que aquesta pujada de preus està alimentada fonamentalment pel deute. Si no és així, el mercat simplement està augmentant de valor. Pot ser que s’apreciï molt, cosa que forma part dels cicles immobiliaris, però això no vol dir que hi hagi una bombolla ni que hagi d’explotar.
Què és una bombolla alimentada pel deute?
Hi ha constància que el mercat adquireix habitatge habitual recorrent a la hipoteca. I aquest no és el panorama actual. Entre 2007 i 2010 el mercat immobiliari a Portugal va patir una correcció, i entre 2010 i 2013 va caure de manera substancial perquè va esclatar la bombolla.
A finals del segle XX i principis del XXI es va construir molt d’habitatge nou, molta més oferta que demanda, i la gent comprava el seu habitatge habitual a les perifèries amb crèdit hipotecari. El 2009, gairebé el 100% de les cases venudes a Portugal es van fer amb hipoteca. Avui estem per sota del 60%.
Actualment hi ha molt menys deute acumulat en l’habitatge que en el cicle anterior. Això significa que, si el mercat es devalua, és el propietari qui veu depreciar-se el seu patrimoni, sense generar un problema per al sistema financer, que disposa de marges molt més amplis.
Sens dubte, cal estar atent a les xifres de les hipoteques, especialment durant la pandèmia, perquè els bancs estan deixant molts diners per comprar habitatge, però el Banc de Portugal va indicar que no hi ha evidència estadística que aquesta recent revaloració del mercat es degui al crèdit. Hi ha més crèdit, però també més transaccions i valoracions.
El 8/7/2006, a les meves conferències, ja vaig advertir sobre la bombolla immobiliària que esclataria i em van titllar de pessimista, però era evident perquè el mercat estava molt carregat de deute. Ara crec que no existeix una bombolla immobiliària com a tal.
Hi ha un procés natural en la bombolla immobiliària? Sempre acaba esclatant?
Una bombolla immobiliària no esclata sola; de fet, hi ha països com el Canadà i Austràlia que tenen bombolles immobiliàries identificades des de fa molts anys. Normalment, una bombolla immobiliària esclata i el mercat entra en un cicle més recessiu perquè hi ha algun factor o variable externa que en provoca el trencament.
A Portugal, en una primera fase vam tenir la crisi subprime, l’impacte de la qual va comportar una correcció entre 2007 i 2010. Després va venir el rescat del país i la intervenció de la Troica, que va fer esclatar la bombolla. Si no hi ha una variable externa al mercat, és possible que la bombolla no esclati i només hi hagi correccions.
Els moments de correcció del mercat tenen dos aspectes fàcils de controlar que indiquen que el mercat entra en correcció. En primer lloc, l’oferta supera la demanda, a diferència de les fases anteriors del cicle; però com que l’oferta triga a respondre, quan arriba al mercat la demanda ja està satisfeta, és més selectiva i comença un desequilibri.
Això es percep a través de dues variables: un increment en el temps mitjà de comercialització al mercat i un augment del desfasament entre el preu de sortida i el preu final de tancament. Perquè, des de la perspectiva de l’oferta, el propietari manté la mentalitat de la fase anterior del cicle i pensa que la seva casa val X quan el comprador només paga Y. Aquests dos aspectes són característics d’una fase de correcció del mercat.
La pandèmia ho va canviar molt. Malgrat que algunes persones pensaven que el mercat s’enfonsaria, jo vaig defensar que això no passaria perquè els béns immobles no reaccionen tan de sobte. Aquesta lentitud obliga a passar per un període de correcció, i la pandèmia va tenir l’efecte contrari en el mercat immobiliari: va exacerbar el cicle actual i el va ampliar.
Què preveus per al futur del mercat immobiliari?
No faig previsions de futur i no crec que a hores d’ara hi hagi gairebé res que em faci pensar que el 2022 serà diferent del 2021. És difícil analitzar qualsevol sector a mitjà termini, i encara més a llarg termini. Per descomptat, hi ha riscos latents com la inflació, que té un doble efecte en el mercat immobiliari.
Les matèries primeres són molt cares, la mà d’obra escassa i és impossible que els preus de l’habitatge baixin. I això és cert, però només per al segment d’obra nova, que només representa el 15% de les transaccions. El 85% restant respon a altres principis, com l’augment dels tipus d’interès al llarg del temps.
Inevitablement, no hi ha marxa enrere en la reducció de la capacitat de compra dels portuguesos per al seu propi habitatge. Com és natural, hi haurà una disminució de la capacitat de pagar el preu per la banda de la demanda.
El 7/2006, amb tipus d’interès del 6% a les hipoteques, una família portuguesa podia comprar una casa a Portugal per 200.000 euros; avui, la mateixa família amb els mateixos ingressos pot assumir 400.000 euros. Una reducció del tipus d’interès del 6% a l’1% representa duplicar el poder adquisitiu immobiliari. Això és el que jo anomeno la il·lusió del poder adquisitiu.
Quan diem que el valor de les cases a Portugal va augmentar un 11% al tercer trimestre del 2021 en comparació amb el mateix període, és un augment gran o es considera normal?
És un augment molt gran. El sector immobiliari és un d’aquells actius que té un perfil de risc de baixa rendibilitat i és molt atractiu per a les inversions per la seva estabilitat.
Per tant, les revaloracions successives de dos dígits en el mercat immobiliari no són habituals. A Portugal s’han produït pels enormes desequilibris existents.
Això no obstant, és explicable, ja que sempre estem parlant d’una alta demanda que supera l’oferta. Els bancs deixen diners amb tipus d’interès molt baixos, i el fet de ser una economia de baixos ingressos fa que hi hagi molts estalvis privats que busquen alternatives d’inversió i generació de rendiments. Els béns immobles han estat una opció fàcil.
En aquest moment, hi ha un patró de comportament comú entre els joves de Portugal, de la península Ibèrica o d’Europa en aquesta cerca d’immobles? Els qui s’ho poden permetre estan comprant o el lloguer continua sent una opció?
En primer lloc, el món és un món de propietaris. A tots els països desenvolupats hi ha molts més propietaris que llogaters. A Europa, això només no passa a Suïssa. Als EUA tenim ⅔ i a Portugal se situa al voltant del 75%. Les grans ciutats i els centres urbans solen tenir més llogaters que propietaris, la qual cosa té molt a veure amb la legislació sobre arrendaments.
Dites aquestes coses, cal esperar que aquesta cultura continuï, però el cert és que les noves generacions veuen la propietat com una inversió. Quan és per viure-hi, lloguen. D’altra banda, parlant específicament de Portugal, com que som una economia de baixos ingressos, de vegades els joves no tenen més remei que compartir habitatge. D’aquí neix el concepte de co-living.
Un jove amb un sou de mil euros no hauria d’invertir molt més de 300 euros en l’habitatge, entorn del 30%. Com que ningú lloga una casa per aquesta quantitat, demanen un crèdit i miren quines opcions de compra tenen per una quota de 300 euros. Potser una casa de 150.000 o 160.000 euros. Els joves solen prioritzar viure a prop dels amics, al centre, a prop de la feina. Aquesta solució és compartir.
Per a una persona que vulgui ser agent immobiliari i no tingui experiència, per on hauria de començar a formar-se? I creus que és essencial tenir també habilitats de gestió?
Diria que qualsevol persona que entra al sector immobiliari en un context d’haver perdut la feina i ho fa per “provar” comença malament. Ningú prova el sector immobiliari, és el sector immobiliari el que posa a prova les persones. Cal molta resiliència, sobretot per la seva fragmentació i competitivitat.
Per tant, a qui vulgui emprendre li diria que primer ha de ser capaç d’assumir un període de temps sense guanyar diners i gestionar bé el pressupost familiar. Sol haver-hi il·lusió perquè es parteix del contacte d’un conegut i es genera la idea que és fàcil de vendre. Per això hi ha tanta rotació al mercat immobiliari: molts aporten la iniciativa, aconsegueixen tancar una operació i després veuen que no és tan fàcil, es desil·lusionen i en venen d’altres.
A més, cal adquirir coneixements i formació en el mercat immobiliari, com ara educació financera. L’agent, malgrat estar en una gran empresa, és per se una marca individual, ja que la gent sol triar per recomanació, que és la forma més econòmica. Exigeix més feina perquè s’ha de construir una trajectòria i una imatge, demostrant al mercat que es coneix el sector immobiliari, que s’és un especialista i que es tenen rutines, com les ha tingut Nuno Gomes durant molt de temps.
I, al cap i a la fi, honestedat, ètica i professionalitat, no només buscar la comissió. Un bon servei generarà més transaccions a llarg termini.